环境保护专用设备制造 政策红利下的产业升级与投资逻辑

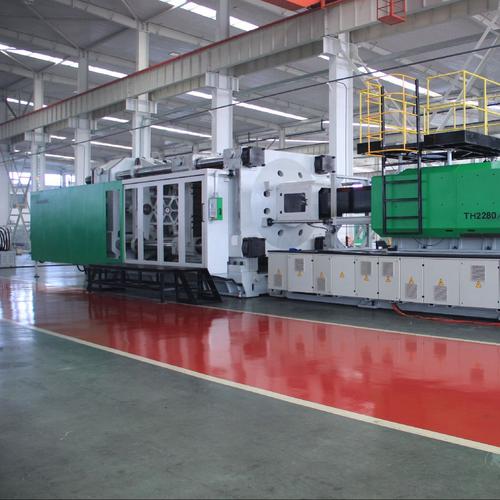
环境保护专用设备制造,是指专门用于防治环境污染、改善生态环境、保护自然资源而生产的各类设备与装置的制造业。它既是环保产业的核心硬件支撑,也是传统制造业绿色转型的关键切入点。在当前全球碳中和目标与国内“双碳”战略深入推进的背景下,这一行业正从边缘辅助角色走向经济主战场。
一、行业图谱:不止是“环保”,更是“制造+”
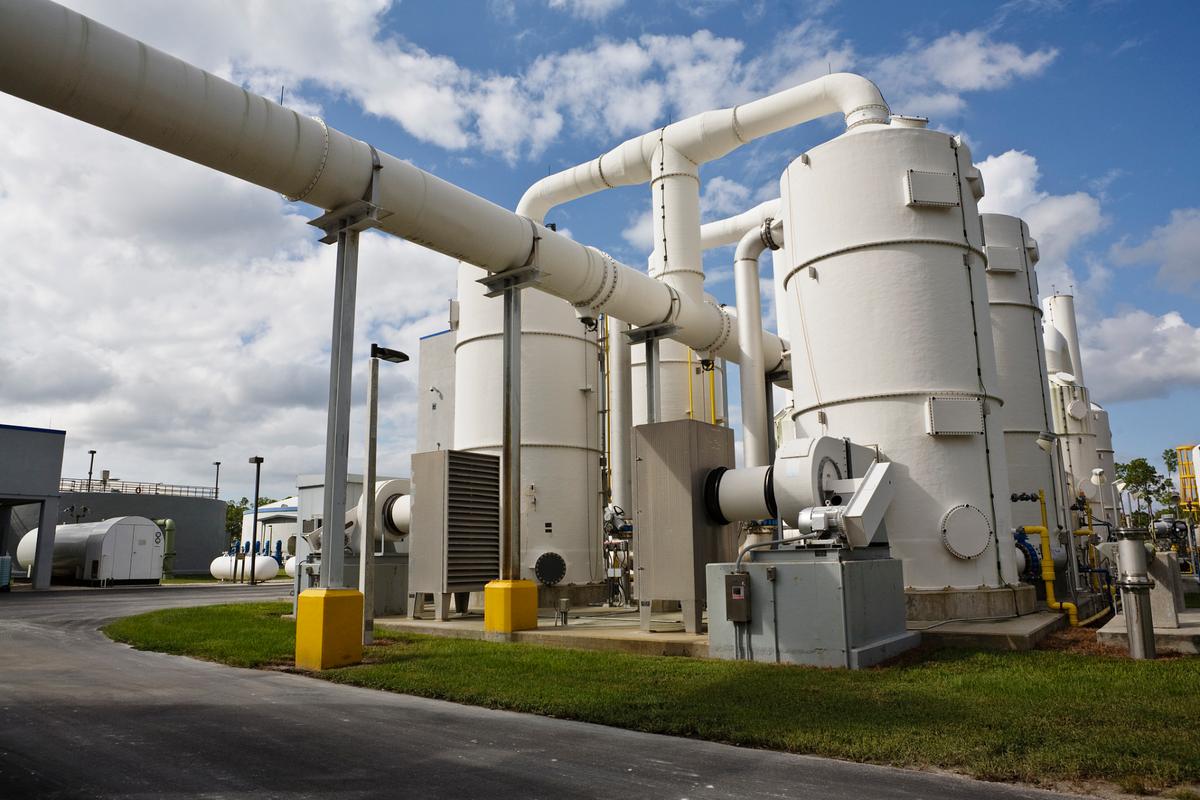
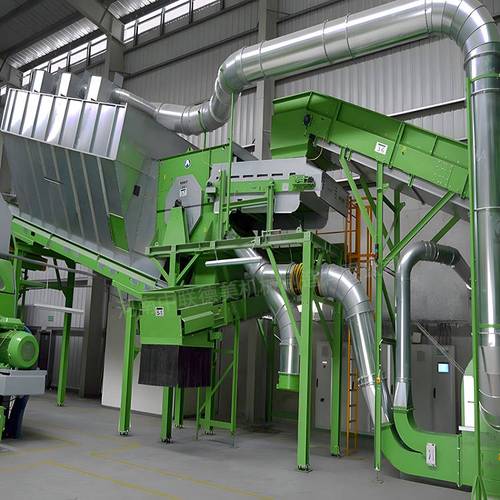
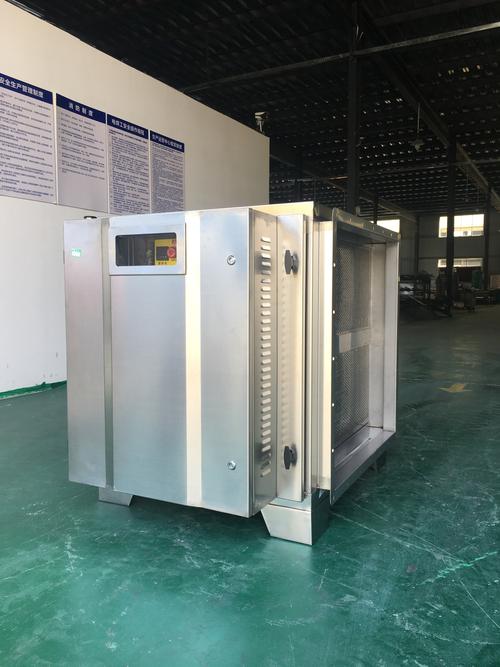
根据国家统计局《国民经济行业分类》(GB/T 4754—2017),环境保护专用设备制造(行业代码C3591)主要包括:水污染治理设备、大气污染治理设备、固体废物处理设备、噪声与振动控制设备、土壤修复设备、环境监测专用仪器仪表等。
与其他普通机械制造相比,该行业有三个显著特征:
- 需求刚性与政策强相关——排放标准提升、环保督察趋严会直接催生设备更新替换需求;
- 技术交叉密度高——融合流体力学、材料科学、自动控制、物联网等多学科;
- 项目制与非标定制普遍——往往需要根据末端工况进行适应性设计,标准化程度低于通用机械。
二、核心驱动力:为何当前值得重点关注
第一,政策端持续加码。“十四五”规划明确提出“深入打好污染防治攻坚战”,《环保装备制造业高质量发展行动计划(2022—2025年)》设定了具体目标:到2025年,环保装备制造业产值力争达到1.3万亿元。“双碳”目标驱动的节能降碳改造,使得工业企业的环保设备从“可选消费”变成“必选投入”。
第二,标准提升带来更新周期。以非电行业超低排放改造、污水处理厂提标改造、危废处理能力补短板为代表,大量存量设备面临技术淘汰与升级换装需求。例如,钢铁、水泥行业的超低排放改造将在未来几年释放数百亿级设备市场。
第三,资源化与能源化趋势重塑设备形态。过去环保设备更多强调“末端治理”,收取的是“处理费”。如今,“变废为宝”正成为主流逻辑:垃圾焚烧发电、污泥干化焚烧、工业废水零排放与盐分资源化、废旧动力电池回收拆解设备等,将环保设备从成本中心转变为价值创造节点。
三、产业链与竞争格局
从产业链看:
- 上游主要是钢材、不锈钢、膜材料、特种合金、泵阀、传感器等原材料和零部件;
- 中游为环保专用设备制造商,按细分领域分为水务设备、大气设备、固废设备、监测仪器等;
- 下游应用场景包括市政公用(供水、污水、垃圾处理)、工业企业(电力、钢铁、化工、制药)以及生态修复工程。
竞争格局呈现“小而散”与“局部集中”并存。在传统水务设备领域,已涌现出若干具备系统集成能力的龙头;在大气治理设备领域,非电行业超低排放改造催生了一批具备工程总包能力的设备商;而在环境监测仪器领域,国产替代正在加速,尤其是高精度传感器和在线监测系统。但行业集中度仍偏低,规模以上环保装备制造企业超过万家,未来并购整合与技术壁垒的提升将是确定趋势。
四、投资逻辑与关注方向
对于关注这一赛道的投资者或从业者,可以聚焦四条主线:
- 高排放标准受益设备:如中低温烟气脱硝催化剂、反渗透/纳滤膜组件、高效除尘器。
- 资源化设备:湿垃圾厌氧发酵成套设备、飞灰螯合稳固化设备、磷回收装置、废旧锂电池精细化拆解分选线。
- 智能化与监测:碳排放连续监测系统(CEMS)、管网水质自动监测仪、基于AI的加药优化控制模块。
- 关键零部件国产替代:陶瓷膜、高性能吸附树脂、特种风机、耐腐蚀泵阀等具有进口替代空间的核心部件。
五、挑战与展望
客观来看,环境保护专用设备制造面临的关键挑战包括:地方财政压力影响市政类环保项目付款周期,应收账款周转率普遍偏低;多数中小企业研发能力不足,在高难度废水、高浓度废气、复杂固废领域尚不具备彻底解决方案;设备同质化严重导致价格战。
未来的突围路径将聚焦于:做深细分赛道成为“单打冠军”——比如专精于某类工业废水的零排放设备;将设备与服务绑定发展O&M(运营与维护);积极拥抱数字化,将IoT模块嵌入设备,从而收取数据服务费而非单纯卖硬件。
总体上,环境保护专用设备制造已经不再是道德荣誉层的“绿叶产业”,而是实体经济转型升级与 carbon neutrality 目标落地的重要引擎,是绿色新基建中装备属性的骨架。对于力求穿越周期的制造力量和资本来说,这是一片壁垒正在重构、需求不断更新、值得深入挖掘的领域。
如若转载,请注明出处:http://www.sanchili.com/product/12.html
更新时间:2026-11-01 05:49:27